

Esnafın ve şehit yakınlarının beklediği ÖTV düzenlemesinin detayları belli oldu. Şehit eş veya çocuklarından birinin, eş ve çocuğun olmaması halinde şehidin anne veya babasından birinin edineceği 1.6 lt veya altında motor hacmine sahip binek otomobil, panelvan, eşya taşımaya mahsus 2.8 lt veya altında motor hacmine sahip van, panelvan, kamyonet gibi taşıtlar ile motosikletlerden bir defaya mahsus ÖTV alınmayacak. Söz konusu araçların istisnadan yararlananların ilk edinim tarihinden itibaren beş yıl geçmeden istisnadan yararlanamayan kişi ve kurumlara satışı veya devrinde ÖTV aranacak.

TİCARİ DE NETLEŞTİ
Şehir içi taksi, dolmuş, servis, minibüs, midibüs ve otobüs taşımacılığı faaliyeti ile ticari yük taşımacılığı faaliyeti dolayısıyla kullanılan taşıtların yenilenmesi amacıyla 30 Haziran 2019 tarihine kadar ilk edinim, vergiden muaf olacak.
LPG, HİBRİT SERBEST
Yenilemeye konu edilecek taşıtların sadece elektrik motorlu, hibrid, LPG veya CNG’li (doğalgazlı) olması bu istisna uygulamasında önem arz etmeyecek. Dolayısıyla ilk iktisabından sonra LPG kiti montajı suretiyle tadil edilen taşıtlar, fabrika çıkışı LPG’li veya LPG’siz taşıtlarla ÖTV’den müstesna olarak
yenilenebilecek.
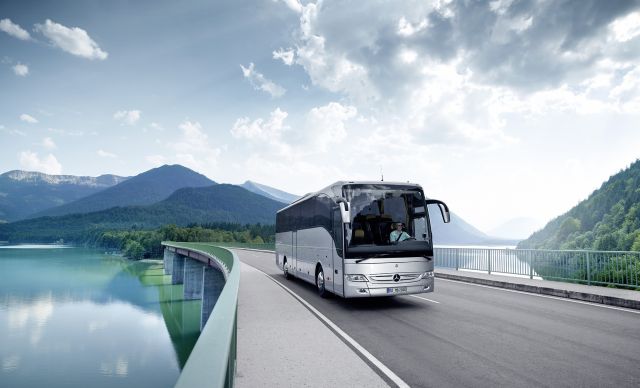
OTOBÜS MİNİBÜS YARARLANAMIYOR
Yarış arabaları, arazi taşıtları, ATV olarak adlandırılan üç veya dört tekerlekli taşıtlar, motorlu karavanlar, bütün tekerlekleri motordan güç alan veya alabilen taşıtlar ile motor silindir hacmi 1600 cm3’ü geçen binek otomobilleri istisna kapsamında olmayacak ancak binek otomobili niteliğini haiz olmayan, ancak esas itibarıyla insan taşımak üzere imal edilmiş diğer taşıtlar (hem yük hem de yolcu taşımacılığında kullanılan taşıtlar) için söz konusu 1600 cm3 sınırlaması uygulanmayacak. Şehirlerarası yolcu taşımacılığında kullanılan/işletilen minibüs, midibüs ve otobüsler ile kendi personelini ve yükünü taşımak amacıyla kullanılan taşıtlar, bu istisna uygulamasının kapsamı dışında olacak.ÖTV Beyannamesi, 7 Eylül 2016 tarihinden önce verilmiş veya verilmesi gereken taşıtların ilk iktisabında bu istisnadan yararlanılamayacak. 30 Haziran 2019 tarihinden önce siparişi verilmiş ve sözleşmeye bağlanmış olsa dahi bu tarihten sonra iktisap edilen taşıtlar bakımından
istisnadan yararlanılması da mümkün olmayacak.